La question livret a ou assurance vie se pose dès la première épargne constituée. Entre le Livret A, l'assurance-vie et le PEA, trois enveloppes se disputent la place, chacune répondant à un horizon de temps différent. Le bon arbitrage n'oppose pas ces trois produits, il les combine selon la durée pendant laquelle l'argent peut rester immobilisé.
Le Livret A pour l'épargne de précaution
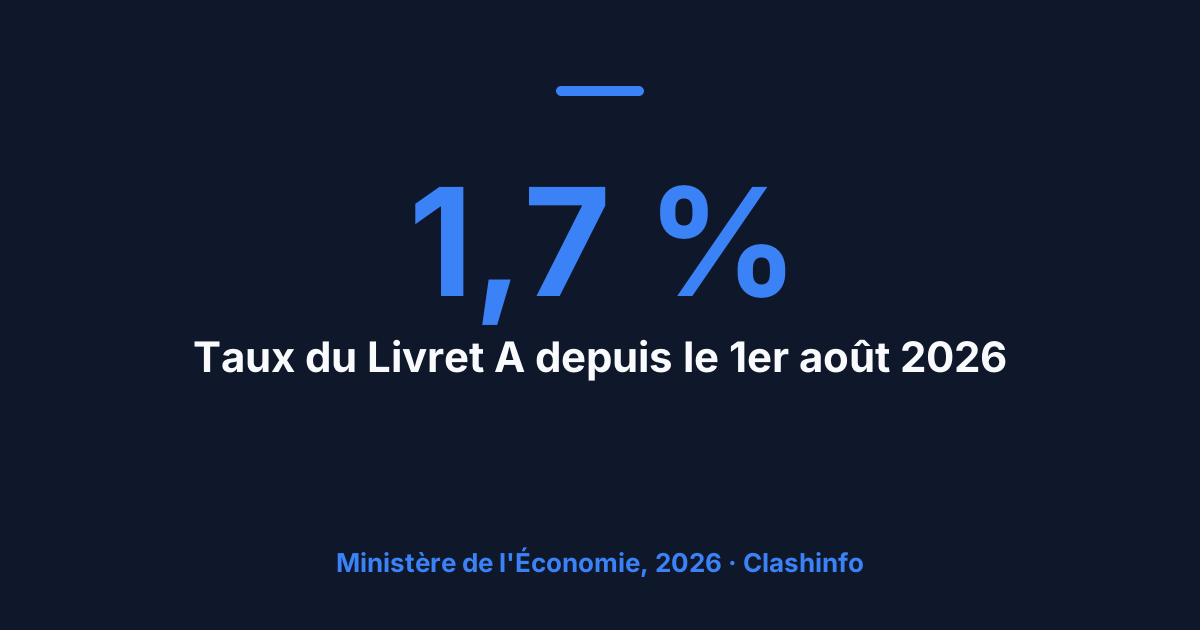
Depuis le 1er août, le Livret A rapporte 1,7 % net d'impôt, plafonné à 22 950 euros. Disponible à tout moment sans délai ni pénalité, il reste l'outil de référence pour l'épargne de précaution, celle qu'on doit pouvoir mobiliser en quelques jours en cas d'imprévu.
Son défaut est connu : à ce taux, il ne compense pas toujours l'inflation sur la durée. Le garder au-delà du strict nécessaire revient à accepter une érosion lente du pouvoir d'achat de cette épargne, en échange d'une disponibilité qu'on n'utilise en réalité que rarement.
L'assurance-vie pour le moyen terme
L'assurance-vie en fonds euros offre une garantie du capital et une fiscalité qui s'allège avec le temps : après huit ans de détention, les retraits bénéficient d'un abattement annuel sur les gains. Elle convient à une épargne de moyen terme, pensée pour un projet à 5 ou 10 ans, plutôt qu'à une réserve mobilisable du jour au lendemain.
Certains contrats proposent aussi des unités de compte, plus risquées mais potentiellement plus rémunératrices, à mêler au fonds euros selon le niveau de risque accepté. Cette flexibilité interne, propre à l'assurance-vie, n'existe ni sur le Livret A ni sur le PEA.
Le PEA pour le long terme
Le plan d'épargne en actions vise les actions européennes et n'a de sens que sur un horizon long : après cinq ans de détention, les plus-values sont exonérées d'impôt sur le revenu, hors prélèvements sociaux. En contrepartie d'un risque de marché réel, il offre le meilleur potentiel de rendement des trois enveloppes sur la durée.
Comment répartir ses 10 000 premiers euros
- Priorité 1, le Livret A : constituer d'abord une épargne de précaution équivalente à trois à six mois de dépenses.
- Priorité 2, l'assurance-vie : une fois le matelas de précaution constitué, orienter l'excédent vers un fonds euros pour un projet à moyen terme.
- Priorité 3, le PEA : réserver au PEA la part que l'on peut immobiliser plus de cinq ans, sans avoir besoin d'y toucher en cas de coup dur.
Le cas d'une rentrée d'argent exceptionnelle
Une prime, un héritage ou une vente immobilière posent une question différente : où placer une somme ponctuelle plutôt qu'une épargne mensuelle régulière. Le réflexe du Livret A, plafonné à 22 950 euros, atteint vite sa limite. Au-delà du plafond, l'assurance-vie absorbe l'excédent sans limite de versement, avec la possibilité de répartir progressivement l'argent entre fonds euros et unités de compte plutôt que de tout placer en une fois sur un marché dont le point d'entrée reste incertain.
L'erreur la plus fréquente
La plus répandue consiste à laisser dormir une épargne largement supérieure au besoin de précaution sur le Livret A, par simplicité ou par prudence excessive. Au-delà de trois à six mois de dépenses couvertes, chaque euro qui reste sur le Livret A plutôt que sur l'assurance-vie ou le PEA renonce, sur la durée, à un rendement significatif, sans gagner de disponibilité supplémentaire réellement utile.
Verdict sur livret a ou assurance vie
Opposer le Livret A et l'assurance vie n'a pas de sens tant que la précaution n'est pas couverte : le Livret A vient toujours en premier, quel que soit le taux. Une fois ce socle posé, l'assurance-vie prend le relais pour sécuriser un projet à moyen terme, et le PEA seulement pour la part que l'on peut oublier plusieurs années. Le bon arbitrage n'est pas un choix unique, c'est un ordre de priorité.